Qual método de organização do orçamento funciona para você?

Você já tentou controlar os gastos por uma planilha, APP ou pelo seu banco, preencheu tudo por alguns dias e depois esqueceu que esse controle existia? Se sim, então talvez o problema não tenha sido falta de disciplina. Talvez aquele jeito de acompanhar o dinheiro simplesmente não funcionasse para você.
Organizar o orçamento é decidir, antes que o mês termine, como usar o dinheiro que entra. Há quem goste de definir valores para cada despesa. Outras pessoas preferem acompanhar quanto ainda podem gastar ao longo da semana. Conhecer diferentes métodos ajuda a encontrar um que caiba na sua vida.
Método ABCD: para entender seus gastos antes de fazer cortes
Se você não sabe por onde começar, vale olhar primeiro para as despesas que já tem. No método ABCD, cada gasto entra em um grupo:
- A - Alimentação: compras de supermercado e refeições do dia a dia.
- B - Básico: moradia, contas da casa, transporte e outras despesas necessárias.
- C - Confortável: gastos que tornam a rotina mais agradável, mas que podem ser ajustados, como lazer e serviços contratados.
- D - Desnecessário: aquilo que você paga sem usar ou que já não faz sentido manter.
A divisão não serve para julgar suas escolhas. Ela ajuda a enxergar, por exemplo, uma assinatura esquecida ou um gasto de conforto que cresceu sem você perceber. Depois dessa análise, fica mais fácil decidir onde mexer no orçamento.
Método dos envelopes: para quem precisa de limites visíveis
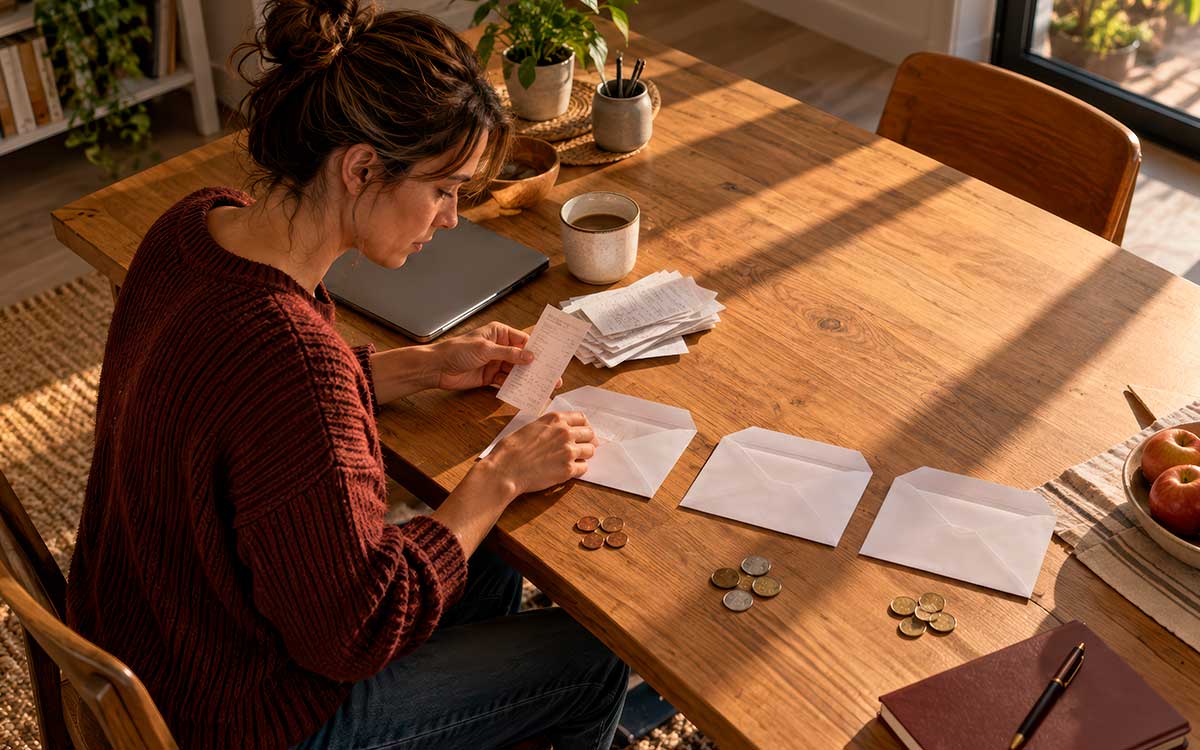
A ideia é separar o dinheiro disponível conforme o uso que você planejou para ele. Um envelope pode ser destinado ao supermercado, enquanto outro, ao lazer. Você também pode fazer essa separação em uma planilha ou em espaços diferentes de um aplicativo bancário.
Imagine que você reservou R$ 400 para lazer no mês. A cada saída, desconta o valor gasto desse total. Assim, consegue ver quanto ainda há disponível antes de fazer novos planos.
O método pode ajudar quem costuma olhar apenas para o saldo da conta e pensar que todo aquele dinheiro está livre. Afinal, parte dele talvez já esteja comprometida com contas que ainda vão vencer.
Limite semanal: para não chegar apertado ao fim do mês
Às vezes, o planejamento mensal parece funcionar na teoria, mas os gastos se concentram nas primeiras semanas. O limite semanal ajuda a acompanhar esse ritmo.
Depois de separar o dinheiro das contas, das parcelas e dos valores que pretende guardar, você divide o que sobrou para os gastos variáveis pelas semanas do mês. Assim, sabe quanto pode usar em mercado, transporte extra ou lazer naquele período, conforme as categorias que escolheu.
Se gastar mais em uma semana, poderá reduzir o limite da seguinte. E, se sobrar, terá margem para um compromisso que já estava previsto. É um método simples para quem precisa consultar o orçamento durante o mês, antes de tomar decisões.
Método 50-30-20: para dividir a renda entre presente e futuro
O método 50-30-20 propõe distribuir a renda mensal em três partes:
- 50% para despesas essenciais, como moradia e alimentação;
- 30% para desejos, como lazer e viagens;
- 20% para objetivos financeiros, como quitar dívidas, formar uma reserva de emergência ou investir para a aposentadoria.
Se você recebe R$ 4.000 líquidos por mês, essa divisão corresponderia a R$ 2.000 para despesas essenciais, R$ 1.200 para desejos e R$ 800 para objetivos financeiros.
Esses percentuais são um ponto de partida, não uma exigência. Se as despesas essenciais consomem mais da metade da sua renda hoje, observe quanto é possível reservar para os outros grupos e ajuste a divisão à sua realidade. O que faz diferença é saber para onde o dinheiro está indo e abrir espaço, aos poucos, para seus planos.
Onde entra o dinheiro para o futuro?
Seja qual for o método escolhido, lembre-se de garantir um lugar no orçamento para os seus planos de longo prazo. A contribuição para a previdência, por exemplo, pode aparecer como uma despesa planejada do mês, em vez de depender do que eventualmente sobrar.
Também é importante distinguir esse dinheiro de uma reserva de emergência. Imprevistos podem exigir recursos em curto prazo. Já a previdência tem outro horizonte. Ao dar uma função para cada valor, você evita recorrer ao dinheiro de um objetivo para cobrir outro.
Gostou destas dicas? Continue acompanhando nossos conteúdos e conte com a MSD Prev como aliada na construção de uma vida financeira mais equilibrada.